À la tête d’une entreprise florissante, Mme Sentenac envisage de céder les titres à l’aube de ses cinquante ans. Entrepreneure dans l’âme, elle garde l’envie de développer une activité et d’investir dans de nouveaux projets. Son banquier lui explique les étapes pour céder son entreprise dans le cadre de l’article 150-0 B ter du Code général des impôts, qui permet de conserver sa capacité financière pour poursuivre son aventure entrepreneuriale.
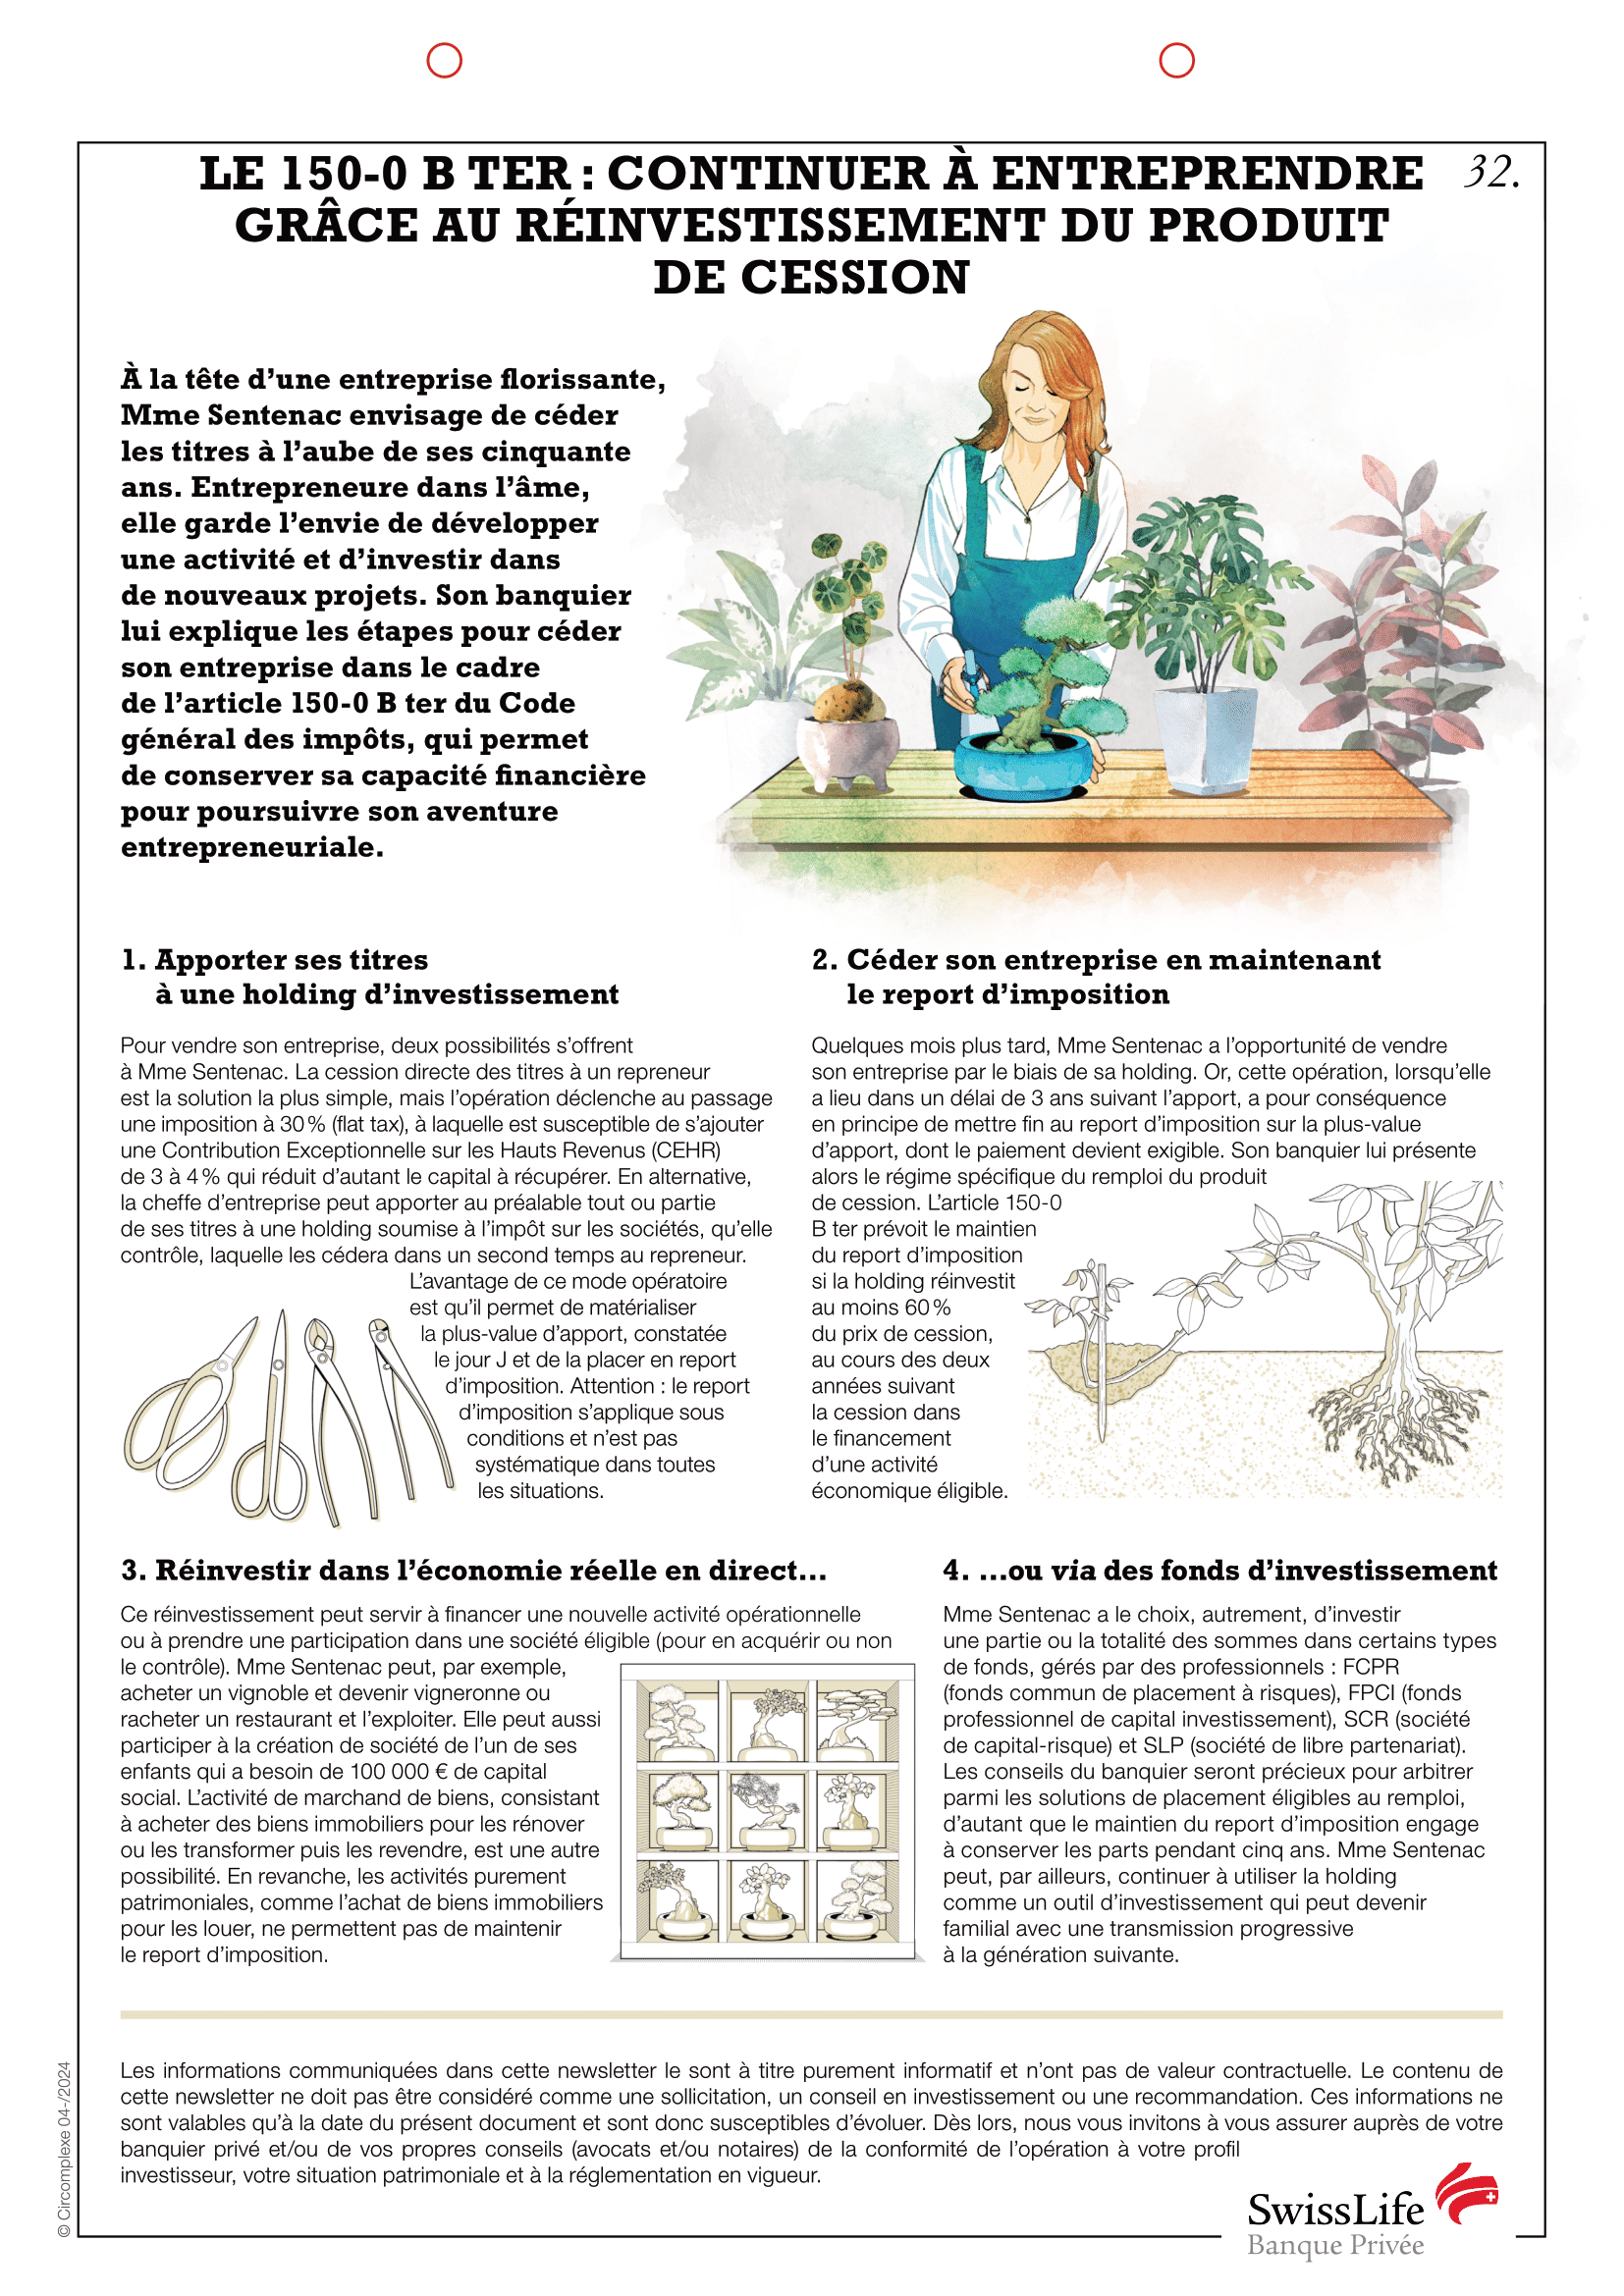

Le-150-0BTER-continuer-a-entreprendre-grace-au-reinvestissement-produit-cession

Ça peut aussi vous intéresser

Visuels intranet - 256

Patrimoine

Prêt familial : comment aider un proche sans risquer la requalification en donation ?

Les motivations qui conduisent à consentir un prêt familial sont nombreuses. Elles peuvent être d'ordre financier ou patrimonial, mais aussi relever d'une démarche éducative ou de la volonté de soutenir un enfant sans pour autant créer d'inégalité entre les membres de la fratrie.

Lire plus
Visuels intranet - 256

Patrimoine

Renonciation à succession : une décision qui favorise les transmissions intergénérationnelles

Lorsqu'un héritier renonce à une succession, ses enfants peuvent recueillir sa part par représentation. Une récente décision de la Cour de cassation vient renforcer l'intérêt de ce mécanisme en limitant l'impact fiscal des donations antérieures reçues par le parent renonçant.

Lire plus
Visuels intranet - 256

Patrimoine

Donation à un mineur : le tiers administrateur, un outil utile mais à manier avec vigilance

La transmission anticipée du patrimoine à des enfants mineurs soulève une question pratique essentielle : qui administrera les biens donnés jusqu’à leur majorité ? En principe, cette mission relève des parents exerçant l’autorité parentale dans le cadre du régime de l’administration légale.

Lire plus

