Découvrez l'interview de Pierre-Louis Werner, gérant de Swiss Life Gestion Privée
Le pétrole rebat les cartes des marchés
Les marchés financiers terminent la semaine confrontés à une équation devenue particulièrement inconfortable : le choc pétrolier entretient les pressions inflationnistes au moment même où les interrogations sur le financement de l’intelligence artificielle fragilisent le principal moteur de la hausse des marchés d’actions. Autrement dit, les investisseurs doivent désormais composer simultanément avec un coût de l’énergie élevé, des banques centrales privées de marge de manœuvre et un cycle d’investissement technologique dont la rentabilité commence à être examinée avec davantage d’exigence.
En effet, le Brent a ainsi dépassé les 113 dollars par baril, atteignant son plus haut niveau depuis cinq mois, sous l’effet de la poursuite du conflit au Moyen-Orient et des nouvelles tensions autour des infrastructures énergétiques du Golfe. En parallèle de la progression des prix de l’or noire, le gaz européen a progressé de près de 30 % depuis le début du mois. À ces niveaux, les prix de l’énergie redeviennent une variable macroéconomique centrale. La hausse du carburant affecte directement les ménages, mais elle se diffuse aussi aux coûts de transport, à la logistique et aux intrants industriels. Le risque est donc celui d’un choc plus persistant, susceptible de ralentir l’activité tout en maintenant l’inflation au-dessus des objectifs des banques centrales (2% en théorie).
Cette situation explique en partie la volatilité particulièrement forte des marchés obligataires. Aux États Unis, le rendement du taux à dix ans évoluait encore autour de 5,13 % jeudi, avant de retomber sous les 5 %, vers 4,97 % ce vendredi, dans un mouvement « fly to quality » provoqué par la correction des actions technologiques. Cette détente ne traduit toutefois pas une disparition du risque inflationniste. Elle reflète surtout la crainte qu’un ralentissement des investissements dans l’IA et un durcissement des conditions financières finissent par peser sur la croissance. La Fed reste donc face à des signaux contradictoires : le pétrole incite Kevin Warsh à conserver une politique restrictive, tandis que la fragilité des marchés et la remontée du coût du financement plaident pour davantage de prudence.
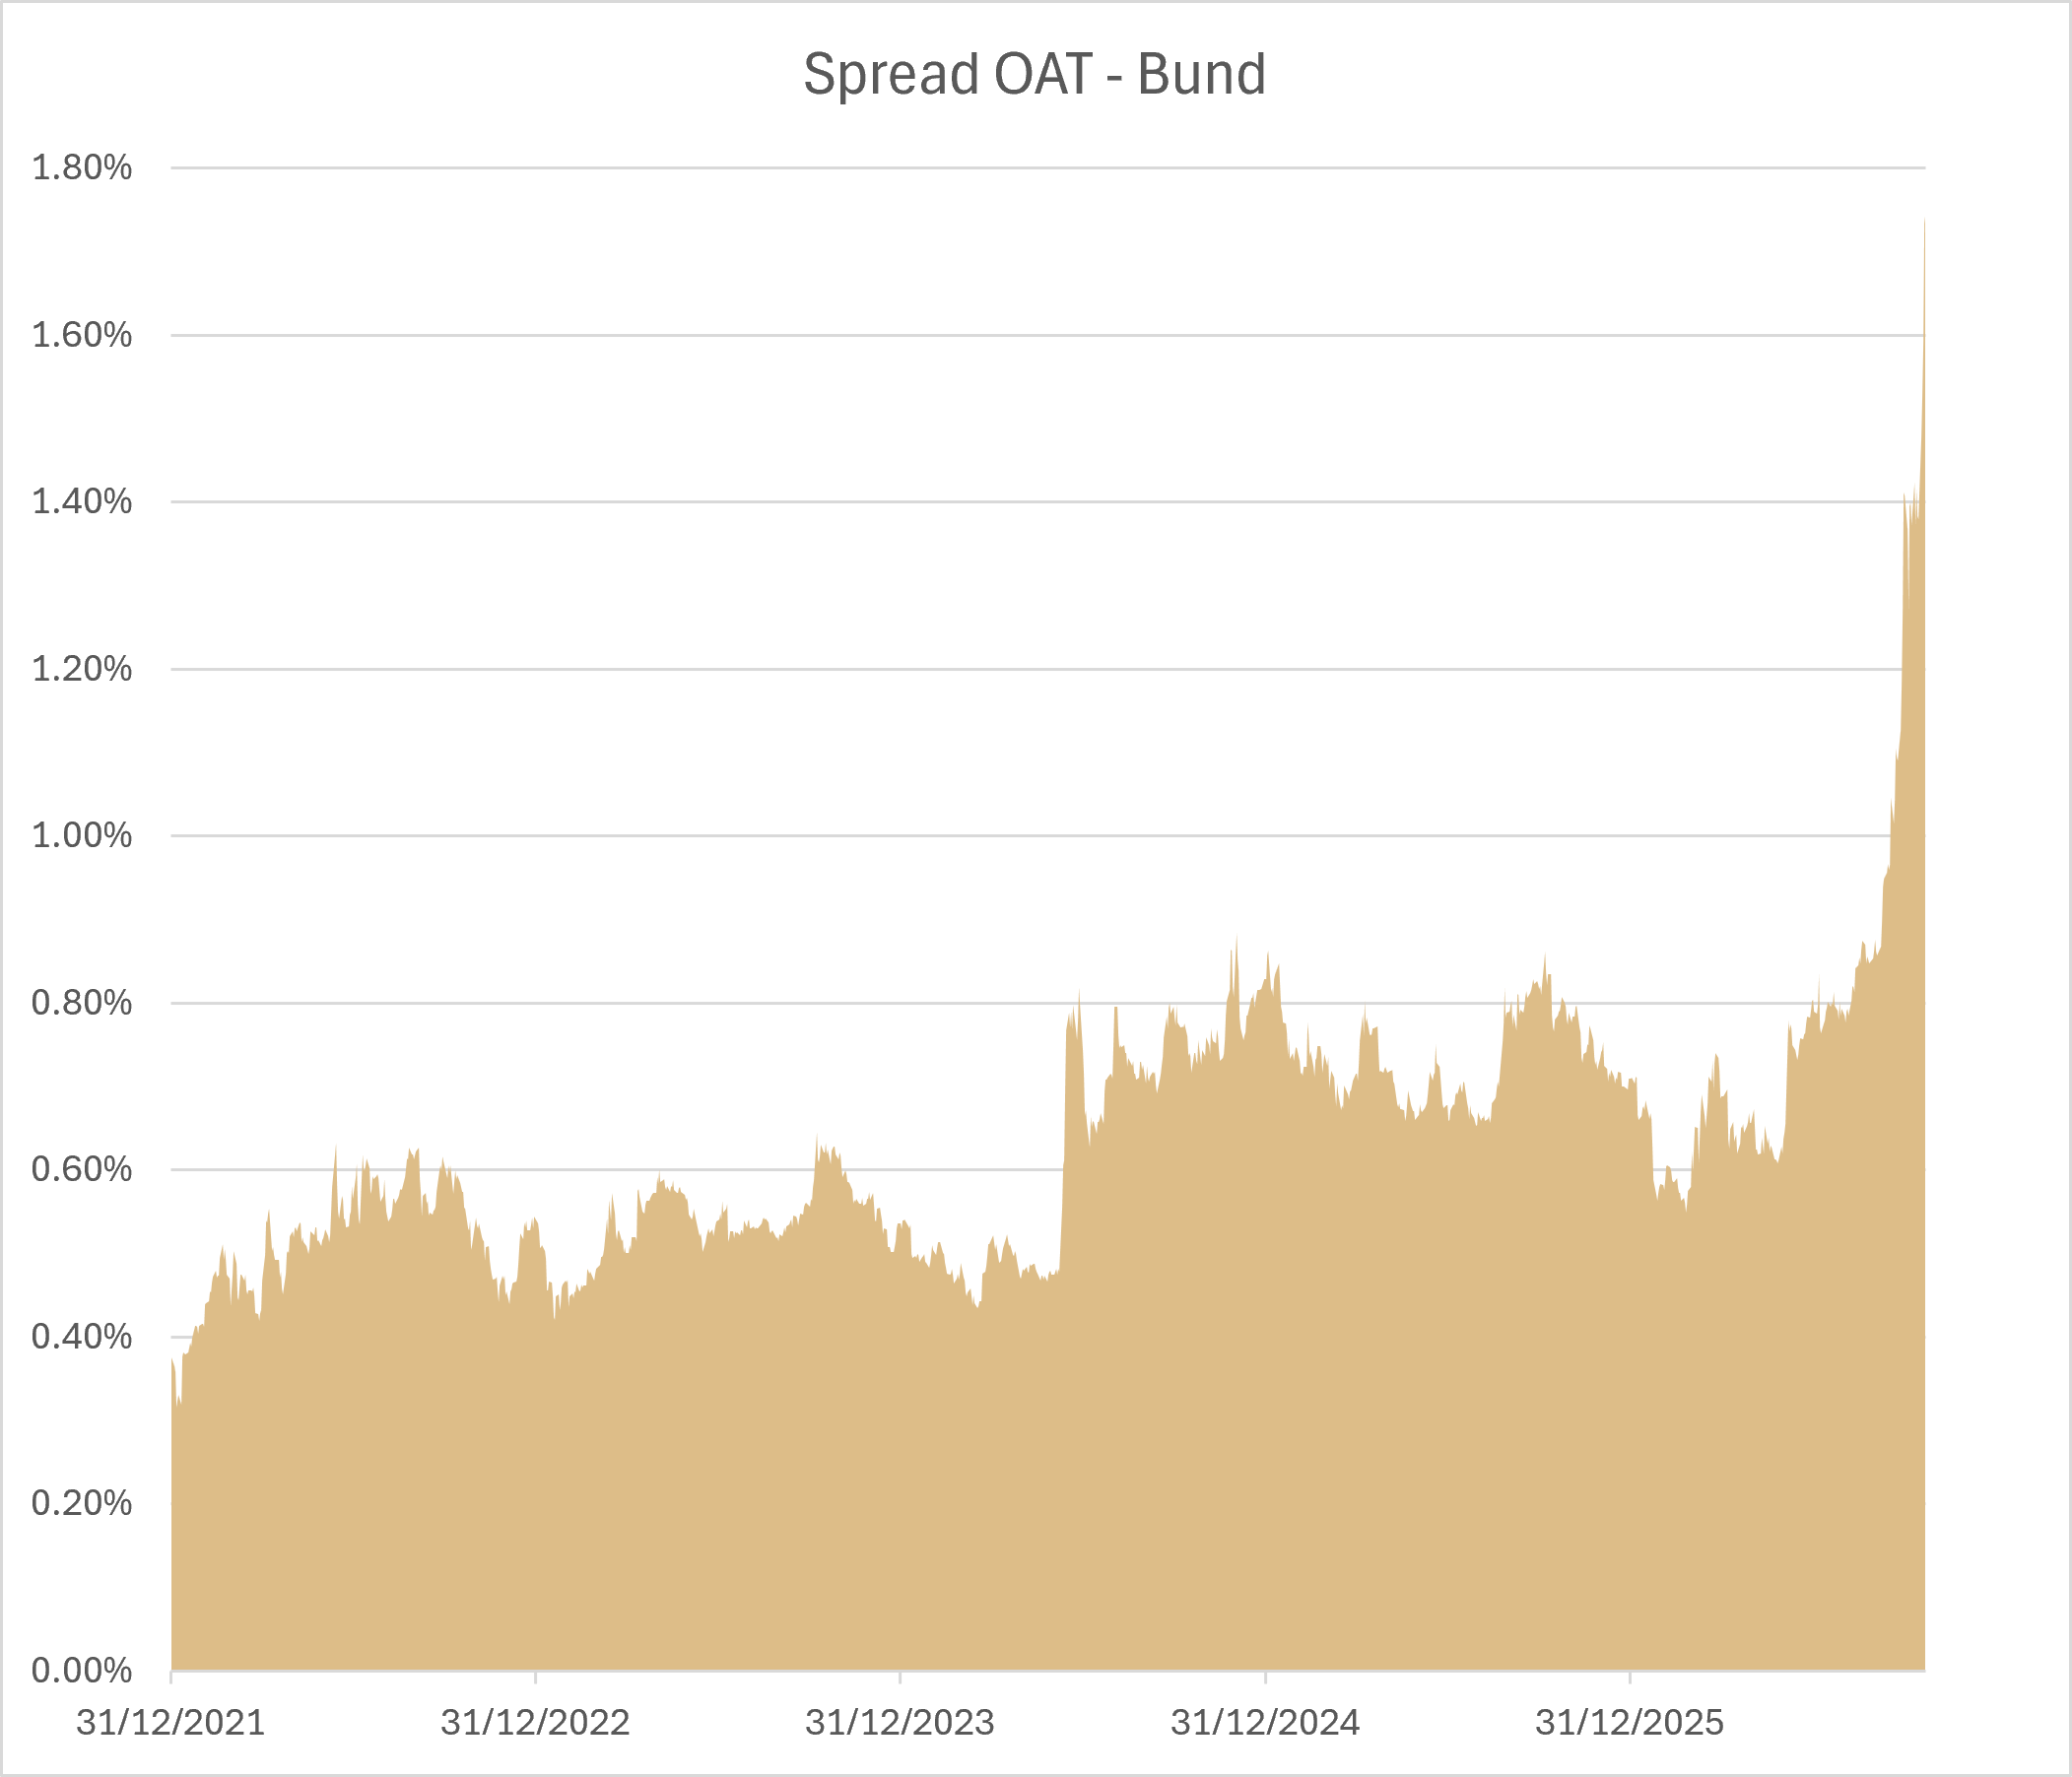
La situation est encore plus délicate en Europe, et particulièrement en France. Le rendement de l’OAT à dix ans a franchi cette semaine le seuil de 5 %, pour la première fois depuis 2002. Dans le même temps, le spread avec le Bund allemand s’est approché de 175 points de base, contre environ 140 points en fin de semaine dernière. L’ampleur de cet écart montre que la hausse du taux français ne s’explique plus seulement par le mouvement général des taux ou par le pétrole. Une prime spécifiquement française qui s’est installée depuis plusieurs semaines s’est encore renforcée, alimentée par les incertitudes budgétaires, les tensions politiques et la perspective d’une dégradation de la notation souveraine en cette fin de semaine.
Ainsi, le Bund conserve son rôle de valeur refuge en Europe, alors que l’OAT est désormais traitée comme une dette devant offrir une rémunération supplémentaire pour compenser un risque national plus élevé.
Une économie mondiale en perte de vitesse
Sur le plan économique, les indicateurs d’activité publiés vendredi n’ont pas permis de dissiper ces inquiétudes. Le PMI composite de la zone euro reste en territoire d’expansion, à 51,9, mais ralentit plus nettement qu’attendu. La France se distingue défavorablement : son PMI composite est retombé à 48,4, après 51,1 en septembre, signalant une nouvelle contraction de l’activité. Cette dégradation laisse la BCE devant une équation difficile : la faiblesse française plaiderait pour une politique monétaire moins restrictive, mais le pétrole et les tensions sur les coûts limitent sa capacité à soutenir l’économie. À cela s’ajoute une transmission de la politique monétaire devenue très hétérogène, puisque les conditions de financement françaises se resserrent beaucoup plus rapidement que celles de l’Allemagne. Gardez bien à l’esprit cela : le risque de fragmentation. Et en ce week-end marqué par la tempête Austen, profitez-en pour vous replonger dans l’épisode de la crise des dettes souveraines de la zone euro (2010-2012) pour nourrir votre réflexion du moment.
Regardons maintenant en Chine, qui reste, de son côté, un autre point de fragilité cette année sur les marchés boursiers. Malgré une croissance du troisième trimestre ressortie à +4,5 %, les marchés actions demeurent mal orientés. Le CSI 300 est entré en marché baissier, avec un recul supérieur à 20 % depuis son sommet observé en juin dernier. Les mesures de soutien des autorités contribuent à limiter ce mouvement baissier, mais elles ne répondent pas encore aux principales préoccupations des investisseurs : faiblesse de la consommation intérieure (nous l’avons déjà évoqué la semaine dernière), pression déflationniste et manque de visibilité sur les perspectives bénéficiaires des entreprises. Cette prudence concernant la dynamique de l’économie chinoise se retrouve directement dans les publications des entreprises européennes les plus exposées à l’Empire du Milieu, à quelques exceptions près.
L'IA face au test de la rentabilité
Côté entreprises, la semaine marque surtout un changement de regard sur la thématique de l’intelligence artificielle. La demande finale reste forte et les besoins en puissance de calcul ne s’atténuent pas. En revanche, le marché ne se contente plus de constater la progression des investissements : il cherche désormais à savoir qui les finance, à quel coût et avec quel retour sur capital. Ce passage d’une lecture centrée sur la croissance à une lecture centrée sur la rentabilité explique l’ampleur de la correction observée jeudi, avec un recul de 2,6 % du Nasdaq et de 6,7 % de l’indice des semi-conducteurs de Philadelphie.
Le défi du financement de l'IA
Meta illustre parfaitement cette nouvelle exigence. Le groupe a publié des résultats supérieurs aux attentes, mais a relevé le bas de sa fourchette annuelle d’investissements, désormais comprise entre 135 et 145 milliards de dollars. Ces dépenses ont contribué à un cash-flow négatif de 2,1 milliards de dollars au troisième trimestre, une première depuis plus de dix ans. Surtout, l’entreprise envisage la création d’une nouvelle catégorie d’actions sans droit de vote pour financer ses projets, faisant apparaître un risque de dilution pour les actionnaires actuels. La leçon à en tirer est claire, une entreprise disposant de revenus solides doit désormais démontrer que l’amélioration future de ses produits et de sa publicité compensera l’ampleur des capitaux engagés.
Les interrogations autour du financement dans l’IA ont également animé la semaine. D’autre part, les acteurs plus dépendants d’un financement externe sont naturellement les plus exposés. CoreWeave, qui a déjà animé les marchés la semaine dernière avec ses 50 milliards de dollars de dette, a de nouveau reculé cette semaine. Pour ce type de fournisseurs d’infrastructures, la difficulté réside dans le décalage entre les dépenses immédiates (construction de centres de données, achats de puces, …) et les revenus qui s’étalent sur plusieurs années. De plus, la rapidité d’obsolescence des puces ajoute une contrainte supplémentaire : lorsque le matériel doit être renouvelé fréquemment, le retour sur investissement doit être suffisamment élevé pour couvrir à la fois le coût du financement et la dépréciation du matériel.
La récente correction des semi-conducteurs ne signifie donc pas que les carnets de commandes se vident. Elle montre plutôt que toute la chaîne de valeur dépend du maintien des dépenses des grands clients. Les fabricants de puces, de mémoire, de serveurs, de cloud ainsi que les acteurs de l’électrique et des systèmes de refroidissement sont exposés au même cycle de CAPEX. Cette interdépendance devient une force lorsque les investissements accélèrent, mais également une faiblesse lorsque le marché commence à douter de leur financement. Le marché devrait donc continuer son approche sélective à l’égard des acteurs technologiques, en distinguant trois groupes d’entreprises : celles capables d’autofinancer leur croissance, celles dont les revenus sont déjà visibles et celles qui dépendent durablement de la dette ou de nouvelles émissions d’actions.
Au terme de cette semaine, les marchés abordent les prochaines séances avec peu de visibilité et plusieurs rendez-vous susceptibles de rebattre les cartes. Le volet macroéconomique sera animé par les réunions de la Fed, de la BCE et de la Banque du Japon, dans un environnement où l’inflation est toujours alimentée par les prix de l’énergie. Les publications de Microsoft, Alphabet et Amazon apporteront, elles, un complément d’informations sur la capacité des investissements dans l’IA à générer des revenus à la hauteur des sommes investies.
Analyse de Pierre-Louis Werner, gérant Swiss Life Gestion Privée. Achevé de rédiger le 23 octobre 2026.
Document non contractuel. Les avis et opinions ici exprimés sont ceux de Swiss Life Gestion Privée à la date de diffusion et sont susceptibles d’évoluer dans le temps.
Ce document ne peut être reproduit sans autorisation préalable. Il ne constitue pas une recommandation ou un conseil en investissement. Nous rappelons que les investissements sur les marchés financiers représentent des risques pouvant entrainer des pertes financières. Les performances et volatilités passées ne sont pas un indicateur fiable des performances et volatilités futures. Les opinions et analyses énoncées sont fournies exclusivement à titre informatif et ne constituent ni un conseil, ni une recommandation d’achat ou de vente, ni une incitation à l’investissement dans des instruments, valeurs, marchés ou secteurs qui y sont traités. Tout investissement comportant des risques spécifiques, notamment le risque de perte en capital, chaque investisseur doit se rapprocher de son conseiller afin de se forger sa propre opinion sur les risques inhérents à chaque investissement et sur leur adéquation avec sa situation personnelle et son profil d’investisseur.